@Kettricken
Alors sur le fait de ne pas être représentative, oui et non.
Oui parce qu'effectivement je mets un % très important de mon revenu en épargne ( = 60% de mon revenu disponible) ce qui est rare, surtout au regard de mes revenus qui, tout en étant importants , ne sont pas non plus démentiels. Du coup le reste à vivre n'est pas énorme.
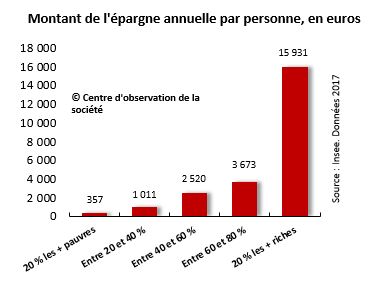
Non parce que le phénomène de sur-épargne est quand même fréquent, surtout chez les personnes qui gagnent plus que moi.
Parce que certes leur niveau de vie d'élève avec les revenus, mais il y a des limites aussi.
Et même si le % d'épargne n'augmente pas quand les revenus augmentent, en euros le même % sur un montant plus gros ça fait plus d'euros en valeur absolue.
Tout ça pour dire que je suis d'accord avec toi sur le fait que je constitue une exception dans le sens où je sur-épargne malgré un revenu qui ne me place pas dans les 10% les plus riches, mais ce n'est pas parce que je constitue une exception dans ma tranche de revenus que le phénomène de sur-épargne n'existe pas ou qu'il est négligeable à l'échelle de l'état français.
En gros, quasi toutes les personnes qui font partie des 10% les plus riches "sur-épargnent" parce qu'arrive un moment où on n'arrive plus à dépenser l'argent qu'on gagne, surtout quand on travaille 55h par semaine comme le cas que j'ai présenté.
Le "problème" est même si les gens qui sur-épargnent ne sont que les 10% des plus riches de la population, ce sont les 10% les plus riches et ce sont eux qui génèrent la majorité des recettes liées à l'IR (75% pour l'IR en 2023 contre 70% en 2017) et qui contribue probablement aussi le plus aux cotisations sur le travail (je cherche des chiffres mais je ne trouve rien de clair)
Et ils sont globalement tous attachés à l'héritage.
Si demain on prend l'hypothèse qu'ils cessent de sur-épargner pour juste se contenter d'une épargne normale en réduisant leur temps de travail et leurs revenus d'env 25% (donc qu'ils continuent toujours à travailler à 75% hein, pas qu'ils arrêtent totalement de travailler), on peut estimer que c'est entre 50 et 100 milliards d'euros de recettes fiscales par an qui disparaissent.
C'est pour ça que j'en parle : parce que même si ça ne concerne pas beaucoup de monde ça a potentiellement des conséquences importantes, donc il me semble utile de l'avoir en tête.
Après moi aussi je pense que c'est potentiellement une bonne chose de réduire son temps de travail et ses revenus dans une logique de décroissance. Je suis à fond dans ce concept.
Le problème c'est qu'aujourd'hui le travail et la consommation sont les 2 piliers des recettes de l'état français donc si on réduit les 2, tout le système de protection sociale fiancée par les recettes s'effondre - or je suis également attachée à notre protection sociale.
Et tout est contradictoire / paradoxal comme ça.
Donc beeen... pas simple.
C'est pour ça que je travaille "trop" (parce qu'envie de participer au financement du modèle social et de développer le pays) et que je dépense peu (parce que pas envie de flinguer la planète pour autant) avec stockage du surplus en me disant qu'au moins mes enfants en profiteront.
Ca me permet de réduire un peu la dissonance cognitive, ce qui est déjà pas mal.
Alors sur le fait de ne pas être représentative, oui et non.
Oui parce qu'effectivement je mets un % très important de mon revenu en épargne ( = 60% de mon revenu disponible) ce qui est rare, surtout au regard de mes revenus qui, tout en étant importants , ne sont pas non plus démentiels. Du coup le reste à vivre n'est pas énorme.
Non parce que le phénomène de sur-épargne est quand même fréquent, surtout chez les personnes qui gagnent plus que moi.
Parce que certes leur niveau de vie d'élève avec les revenus, mais il y a des limites aussi.
Ce contenu est réservé aux membres inscrit.es. Inscris-toi par ici.
Et même si le % d'épargne n'augmente pas quand les revenus augmentent, en euros le même % sur un montant plus gros ça fait plus d'euros en valeur absolue.
Tout ça pour dire que je suis d'accord avec toi sur le fait que je constitue une exception dans le sens où je sur-épargne malgré un revenu qui ne me place pas dans les 10% les plus riches, mais ce n'est pas parce que je constitue une exception dans ma tranche de revenus que le phénomène de sur-épargne n'existe pas ou qu'il est négligeable à l'échelle de l'état français.
En gros, quasi toutes les personnes qui font partie des 10% les plus riches "sur-épargnent" parce qu'arrive un moment où on n'arrive plus à dépenser l'argent qu'on gagne, surtout quand on travaille 55h par semaine comme le cas que j'ai présenté.
Le "problème" est même si les gens qui sur-épargnent ne sont que les 10% des plus riches de la population, ce sont les 10% les plus riches et ce sont eux qui génèrent la majorité des recettes liées à l'IR (75% pour l'IR en 2023 contre 70% en 2017) et qui contribue probablement aussi le plus aux cotisations sur le travail (je cherche des chiffres mais je ne trouve rien de clair)

Et ils sont globalement tous attachés à l'héritage.
Si demain on prend l'hypothèse qu'ils cessent de sur-épargner pour juste se contenter d'une épargne normale en réduisant leur temps de travail et leurs revenus d'env 25% (donc qu'ils continuent toujours à travailler à 75% hein, pas qu'ils arrêtent totalement de travailler), on peut estimer que c'est entre 50 et 100 milliards d'euros de recettes fiscales par an qui disparaissent.
C'est pour ça que j'en parle : parce que même si ça ne concerne pas beaucoup de monde ça a potentiellement des conséquences importantes, donc il me semble utile de l'avoir en tête.
Après moi aussi je pense que c'est potentiellement une bonne chose de réduire son temps de travail et ses revenus dans une logique de décroissance. Je suis à fond dans ce concept.
Le problème c'est qu'aujourd'hui le travail et la consommation sont les 2 piliers des recettes de l'état français donc si on réduit les 2, tout le système de protection sociale fiancée par les recettes s'effondre - or je suis également attachée à notre protection sociale.
Et tout est contradictoire / paradoxal comme ça.
Donc beeen... pas simple.
C'est pour ça que je travaille "trop" (parce qu'envie de participer au financement du modèle social et de développer le pays) et que je dépense peu (parce que pas envie de flinguer la planète pour autant) avec stockage du surplus en me disant qu'au moins mes enfants en profiteront.
Ca me permet de réduire un peu la dissonance cognitive, ce qui est déjà pas mal.